Il rapporto della banca digitale bunq: il 73% attinge alle riserve. Ma quanto riusciamo a risparmiare? E quanto ci rendono i soldi messi da parte?
La Giornata mondiale del risparmio, che si celebra il 31 ottobre, può essere considerata a tutti gli effetti una sorta di “festa degli italiani”.
In tal senso, basta ricordare quel che ha sottolineato a luglio Lando Maria Sileoni, segretario generale di Intesa Sanpaolo e membro della segreteria nazionale della Federazione Autonoma Bancari Italiani (Fabi), commentando l’analisi sull’evoluzione del patrimonio dei nuclei tra il 2020 e il 2025.
“Le famiglie italiane – ha affermato nell’occasione Sileoni – continuano a rappresentare uno dei principali fattori che contribuiscono alla stabilità economica del Paese”. In Italia, cioè, “il risparmio privato è ancora una delle principali risorse strategiche, una ricchezza che sostiene l’economia e alimenta gli investimenti”.
Eppure, anche se la nostra naturale propensione a risparmiare rimane immutata, e anzi con il passare del tempo sta aumentando, dobbiamo fare i conti anche con una quotidianità sempre più difficile. E un segnale di una prima possibile preoccupante inversione di tendenza arriva dal rapporto appena pubblicato dalla banca digitale olandese bunq.
Quando il risparmio serve per arrivare a fine mese
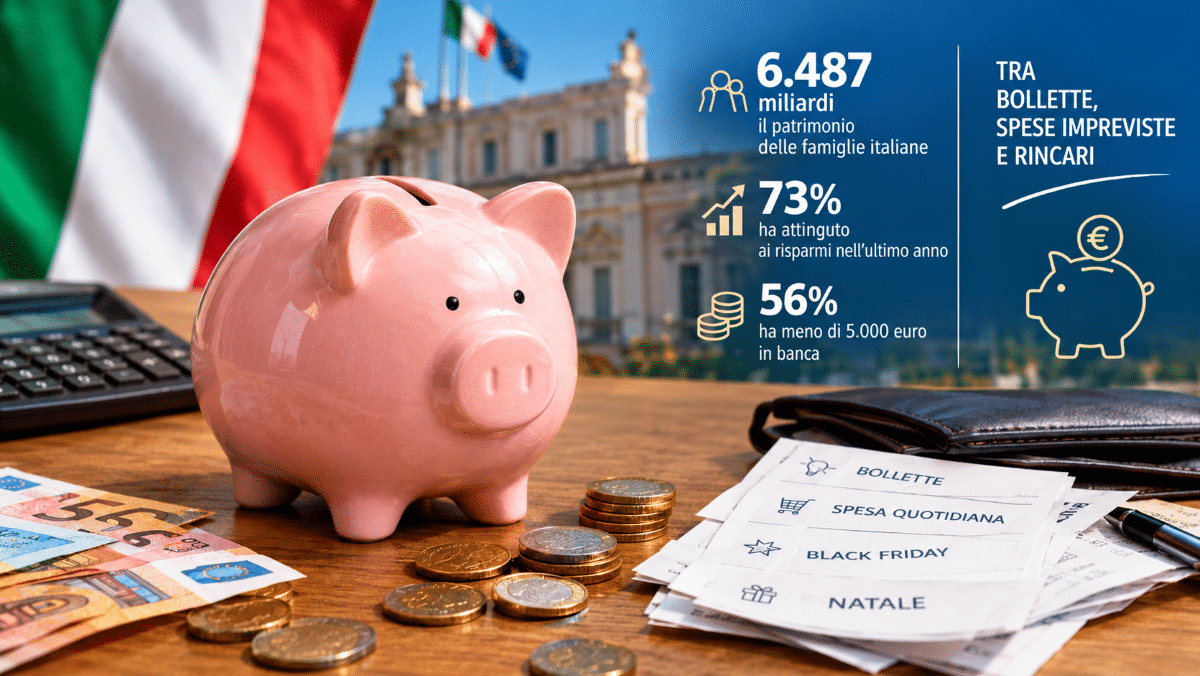
Nel corso dell’indagine, i cui risultati sono riportati nel documento “Saving and Golden Quarter”, è stato chiesto agli intervistati se, nell’ultimo anno, hanno dovuto attingere ai propri risparmi. E il 73% degli italiani ha risposto di sì. Così, ben il 56% del campione di nostri connazionali ha dichiarato di avere meno di 5 mila euro depositati in banca.
La necessità di erodere le riserve nel 31% dei casi si è presentata per far fronte a emergenze impreviste e nel 18% per rispettare una spesa ricorrente come quella delle bollette.
C’è comunque anche un 22% che ha scelto di consumare il risparmio accumulato per viaggiare e un 20% per fare regali.
Proprio per questo aumenta la preoccupazione per l’ultimo trimestre, tra il Black Friday e le successive feste natalizie, a cui il rapporto ha dedicato un focus specifico. A riguardo, l’80% degli intervistati, specie con figli conviventi, prevede un aumento di uscite. Che, per il 27%, sarà significativo: tra il 26% e il 50% in più rispetto ai mesi precedenti.
Un’ulteriore indicazione dell’indagine sul fatto che qualcosa è cambiato è che gli italiani risparmiano sempre meno pensando a progetti futuri. C’è un 20% che ha risposto di farlo per la sicurezza di sentirsi le spalle coperte con un fondo di emergenza. E un altro 19% che ha indicato come motivazione la protezione dall’aumento del costo della vita.
Il risparmio in banca, in Italia e in Europa
Ma quanto può rendere il nostro capitale accantonato?
Un’indicazione in tal senso, relativa ai depositi bancari, che restano una delle forme più scelte dagli italiani, arriva dall’analisi dei rendimenti effettuata della piattaforma globale di risparmio e investimento Raisin.
Lo studio ha confrontato il tasso di remunerazione sui nuovi depositi registrato ad agosto, tanto nell’Area Euro (dove la media si è attestata al 2,13%), che nei singoli Paesi europei. Come mostrano i dati della Bce e delle banche centrali nazionali, sussistono infatti significative variazioni sui diversi mercati, con effetti sugli interessi per i risparmiatori.
In questo quadro, il tasso medio registrato in Italia è stato del 2,46%. Ogni 10 mila euro depositati, cioè, gli interessi lordi teorici maturati in un anno sono pari a 246 euro ogni 10 mila depositati. Una quota che risulta inferiore al 2,54% dei Paesi Bassi, ma per esempio più alta di quelle di Germania (2,28%), Spagna (2,01%) e Portogallo (1,62%).
L’analisi ha approfondito anche le differenze tra i diversi strumenti utilizzati, che dipendono molto dal bilanciamento tra esigenze di liquidità e di rendimento. Nel nostro Paese, per esempio, secondo Banca d’Italia il tasso medio dei depositi delle famiglie in conto corrente era pari allo 0,2%, mentre quello sui depositi vincolati fino a 2 anni arrivava al 2,46%.
Il risparmio mensile degli italiani
Ma quanto riusciamo a risparmiare ogni mese? Una risposta arriva dalla “foto” del Barometro europeo del risparmio di Crédit Agricole, che ha stimato un accantonamento medio mensile di 529 euro, leggermente inferiore alla media europea dei Paesi considerati (oltre a noi, Francia, Germania e Spagna).
Il quadro però cambia guardando i livelli di risparmio che gli italiani sono riusciti a costruire nel tempo. In questo caso, a spiccare sono i nostri 96.873 euro medi accumulati. Un dato che, secondo gli esperti che hanno realizzato il rapporto, è testimonianza del fatto che il mercato italiano è maturo, dinamico e sempre più attento alle modalità di risparmio.
La conservazione del denaro, il suo impiego e la diversificazione degli strumenti sono insomma concetti ben assimilati dai risparmiatori italiani. Lo dimostra, si sottolinea, anche il Saving Vitality Index, che guarda a mobilità del risparmio, fiducia nelle piattaforme digitali e apertura verso automazione e Ai: il 54% italiano supera la media europea.
Alla ricerca di rendimenti migliori e provando a diversificare per calibrare al meglio i rischi, nell’ultimo anno il 45% dei risparmiatori italiani ha dunque preso almeno una decisione relativa a una parte dei propri risparmi. È la prudenza, data dalla ricerca dell’equilibrio tra rischi e rendimenti, a caratterizzare allora il comportamento finanziario del 43% di noi.
La ricchezza finanziaria delle famiglie italiane
Un approfondimento sulla struttura della ricchezza finanziaria delle famiglie italiane è rappresentato dalla già citata analisi di Fabi. Da cui emerge che il patrimonio dei nostri nuclei nel 2025 ha superato quota 6.487 miliardi, con un aumento di 446 miliardi nell’ultimo anno e un incremento record di oltre 1.600 miliardi (+35%) nell’arco di 6 anni.
La gran parte del nostro risparmio, circa 2.077 miliardi di euro, è investito in azioni e partecipazioni, con un aumento di 293 miliardi tra il 2024 e il 2025. La liquidità resta invece ancora oltre 1.600 miliardi, ma, pur aumentando leggermente (+3% tra il 2020 e il 2025) sta riducendo il suo peso sul totale, confermando la maggior propensione a diversificare.
Il patrimonio delle famiglie italiane, “costruito nel tempo, frutto del lavoro, della capacità di programmare il futuro e di una cultura del risparmio che continua a rappresentare una delle caratteristiche più solide dell’Italia”, conclude Sileoni, “diventa progressivamente più articolato e diversificato” e vi “convivono l’esigenza di mantenere risorse immediatamente disponibili e quella di valorizzare il capitale nel medio-lungo periodo”.
Alberto Minazzi